15.09.2026
 412
Асмик Ванцян
О чем говорил Сергей Данильченко, основатель и руководитель Hotel Advisors, на бизнес-завтраке «Коммерсантъ» «Индустрия гостеприимства».
Российский гостиничный рынок входит в новый этап цикла. Загрузка снижается, рост среднего тарифа замедляется, а всё больше городов переходят от роста к стабилизации или отрицательной динамике. При этом увеличение туристического потока, о котором свидетельствует официальная статистика, не всегда отражается на операционных результатах гостиниц.
На бизнес-завтраке «Коммерсантъ» «Индустрия гостеприимства» Сергей Данильченко рассказал, что показывают текущие данные Hotel Advisors, почему отельерам важно следить за общерыночными показателями и чего компания ожидает от рынка до конца 2026 года и в 2027-м.
Одна из тем дискуссии — насколько полезны для конкретного отеля средние показатели рынка. Сергей Данильченко отметил, что выражение «средняя температура по больнице» применительно к гостиничной аналитике считает не вполне корректным.
Hotel Advisors более 11 лет работает с рыночной гостиничной аналитикой. При этом команда знает рынок и со стороны операционной деятельности: у компании и её партнёров есть гостиницы в управлении.
«Мы говорим и показываем факты, которые есть сейчас. Это операционные цифры и данные, которые мы можем видеть здесь и сейчас», — отметил Сергей Данильченко.
Общий показатель не описывает положение каждого отдельного объекта, однако позволяет увидеть направление движения рынка. Если спрос, загрузка или тарифы меняются, эта динамика в той или иной степени отражается и на конкретных гостиницах.
По данным Hotel Advisors, снижение загрузки продолжается уже достаточно длительное время. С начала 2026 года в целом по стране оно составляет порядка 6%.
Причём отрицательная динамика постепенно усиливается. Сравнение показателей год к году показывает, что отставание от предыдущих периодов становится более выраженным.
Отдельным рынкам пока удаётся сохранять небольшой прирост загрузки, однако таких локаций становится меньше. В большинстве наблюдаемых направлений снижение продолжается.
Не произошла и сезонная коррекция, на которую участники рынка рассчитывали в начале года. В отдельных городах показатели удалось удержать, однако в других отрицательная динамика усилилась даже в высокий сезон.
Для корректной оценки текущей ситуации Hotel Advisors рассматривает показатели за несколько лет. Такой горизонт позволяет видеть не отдельный месяц, а циклы роста и снижения и понимать, на каком этапе находится рынок.
Эта динамика создаёт заметное противоречие: одновременно с сообщениями о росте туристического потока гостиницы фиксируют снижение загрузки.
Одно из распространённых объяснений — перераспределение спроса в квартиры и апартаменты. Однако исследования Hotel Advisors по отдельным локациям пока не показывают такого объёма перетока, который мог бы полностью объяснить наблюдаемое снижение гостиничных показателей.
Возникает и вопрос методологии: кого именно статистика учитывает как туриста и насколько увеличение количества поездок трансформируется в дополнительный коммерческий спрос на размещение.
По оценке Данильченко, часть потенциальных путешественников могла вовсе отказаться от дальних поездок, остаться в своём регионе, выбрать ближайшие направления или размещаться у друзей и родственников.
На поведение гостей влияет и снижение платежеспособности. Даже поездки на относительно небольшие расстояния становятся заметной статьёй расходов.
Одним из возможных сценариев было перераспределение части спроса в близлежащие и загородные направления.
Более стабильные показатели действительно наблюдаются, например, в Московской и Ленинградской областях. Однако масштаб такого перераспределения пока невелик.
Выраженного перемещения спроса в другие локации Hotel Advisors по своим данным не фиксирует. Более детально определить, куда именно перемещаются гости, могут операторы, располагающие информацией о маршрутах и бронированиях.
Hotel Advisors в данном случае видит уже результат — то, как изменение спроса отражается на операционных показателях гостиниц в конкретных городах и регионах.
Отдельно Сергей Данильченко остановился на Калининградской области — направлении с высоким туристическим и инвестиционным потенциалом, которое одновременно демонстрирует заметное снижение показателей.
Одной из основных проблем региона в 2026 году стала транспортная доступность. Она отражается не только на Калининграде, но и на курортных направлениях области — Зеленоградске и Светлогорске.
Стоимость авиабилетов в отдельные периоды оказывается несопоставимой со стоимостью проживания. По приведённому Сергеем Данильченко примеру, перелёт из Москвы туда и обратно может обходиться одному человеку в 35–40 тыс. рублей.
При такой стоимости поездки проблема выходит за рамки ценовой политики самих гостиниц: часть потенциальных гостей просто не доезжает до региона.
Внутреннего спроса Калининградской области недостаточно, чтобы обеспечить необходимую загрузку всего существующего и растущего номерного фонда. По словам Данильченко, даже у сильных новых объектов в 2026 году относительно 2024-го снижение могло достигать 30–40%, в отдельных случаях — 50%. Одновременно корректируется и цена.
При этом в регионе продолжают появляться гостиницы и апарт-отели разных сегментов.
Сам потенциал направления Сергей Данильченко оценивает положительно. Однако его реализация во многом будет зависеть от решения проблемы транспортной доступности.
Давление на рынок уже заметно не только по загрузке.
Если в 2024–2025 годах гостиничный рынок демонстрировал выраженный рост среднего тарифа, то с апреля 2026 года темпы роста начали снижаться, а в ряде городов средние тарифы уже показывают отрицательную динамику.
Некоторые локации пока сохраняют небольшой прирост, однако, по оценке Hotel Advisors, во многих случаях он находится на уровне статистической погрешности.
На общероссийскую картину при этом сильнее влияют крупные гостиничные рынки — Москва, Сочи и другие направления с большим номерным фондом.
До конца года Hotel Advisors допускает дальнейшую корректировку показателей, в том числе в тех локациях, которые после летнего сезона пока сохраняют небольшой рост.
Изменение спроса в первую очередь проявляется в загрузке. Тариф гостиницы способны удерживать дольше, однако при продолжающемся снижении загрузки давление переходит и на выручку номерного фонда.
По данным Hotel Advisors, негативная динамика RevPAR прослеживается с февраля, а текущие темпы снижения уже достигают двузначных значений.
Для части участников рынка это оказалось особенно заметно на фоне планов и ожиданий, сформированных по результатам 2023–2024 годов — периода значительно более высокой динамики.
Сергей Данильченко отметил, что Hotel Advisors до сих пор встречает организации, планы которых ориентированы на показатели именно этих лет. Текущая ситуация для них оказывается неожиданной, поскольку рынок уже находится на другой стадии цикла.
Изменения хорошо видны и при рассмотрении гостиничных рынков через стадии экономического цикла.
Если ещё в 2025 году часть городов находилась в стадии роста, то сейчас, по оценке Hotel Advisors, среди анализируемых рынков таких городов уже нет.
Значительная часть постепенно выходит на плато, где рост RevPAR замедляется и показатели стабилизируются. Одновременно увеличивается число городов, перешедших в стадию снижения.
Накопленная динамика позволяет говорить о движении рынка к следующей фазе цикла. Для инвесторов это особенно важно: гостиничная недвижимость чувствительна к изменениям экономической среды.
По наблюдениям Hotel Advisors за предыдущими кризисными периодами, гостиничная отрасль одной из первых реагирует на негативные изменения.
Существенное событие может отразиться на спросе в течение двух-трёх недель. Затем рынок проходит этап коррекции и постепенно стабилизируется.
Эту чувствительность отрасли Сергей Данильченко считает одним из факторов, который необходимо учитывать при инвестициях в гостиничную недвижимость.
Длинный горизонт также имеет значение. Для гостиничного проекта несколько лет — небольшой период, тогда как экономическая ситуация за это время способна пройти через разные стадии цикла.
В компании сознательно говорят не о прогнозе, а об оценке дальнейшей динамики, основанной на накопленной статистике и используемых статистических моделях.
До конца 2026 года Hotel Advisors ожидает дальнейшего снижения загрузки. Ноябрь и декабрь, в том числе на московском рынке, могут пройти слабее, чем в предыдущие годы, что отразится и на итоговых годовых показателях.
По среднему тарифу также возможна дальнейшая коррекция. Её масштаб будет различаться в зависимости от локации.
В 2027 году снижение загрузки, согласно текущей оценке, может сохраниться, однако его темпы должны стать менее выраженными. Это будет означать постепенную стабилизацию рынка, пусть первоначально и при отрицательной годовой динамике.
По среднему тарифу в 2027 году Hotel Advisors допускает возвращение к небольшому росту или стабилизацию показателей.
При этом любые оценки строятся исходя из текущих условий. Существенные экономические, политические или геополитические события способны изменить траекторию рынка.
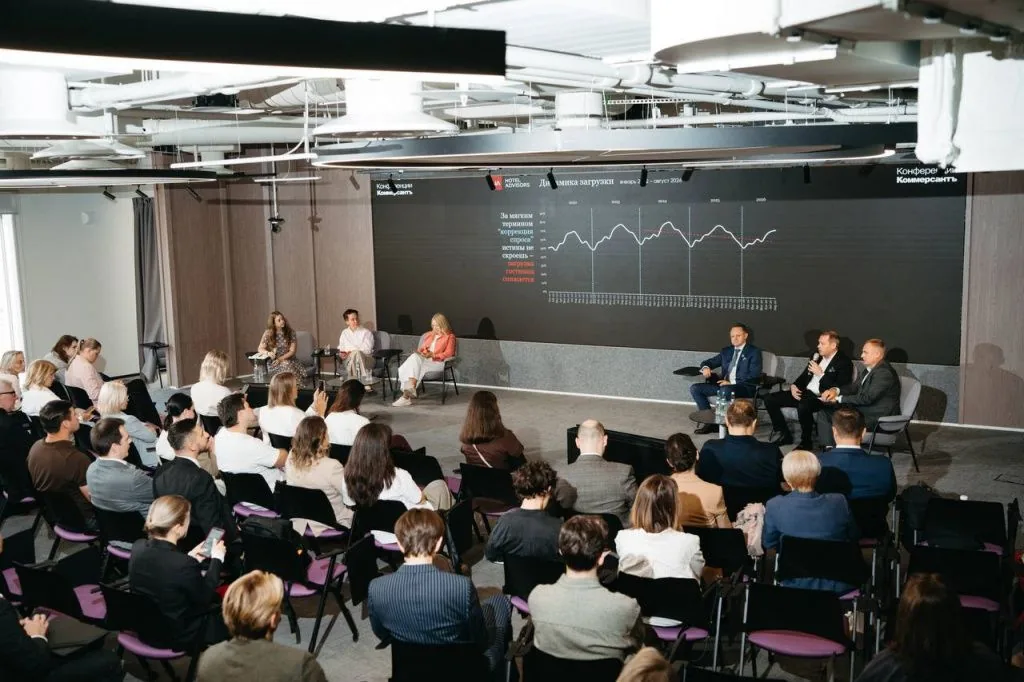
Текущая статистика Hotel Advisors показывает изменение сразу нескольких ключевых гостиничных показателей. Загрузка снижается, прежние темпы роста тарифа исчерпаны, RevPAR испытывает давление, а число рынков с положительной динамикой сокращается.
Это уже отличается от ситуации 2023–2024 годов, на показатели которых по-прежнему ориентируется часть участников отрасли.
При этом снижение не означает одинакового сценария для каждого города или объекта. Московская область, Калининград, курортные и загородные направления находятся в разных условиях и по-разному реагируют на изменение спроса.
Именно поэтому общерыночная статистика нужна как система координат для конкретного отеля.
«Есть рынок — от него не убежишь», — отметил Сергей Данильченко.
Рынок замедляется неравномерно. Поэтому сейчас особенно опасно смотреть только на собственную динамику отеля. Снижение загрузки или рост тарифа сами по себе ещё не говорят о том, насколько эффективно работает объект. Важно понимать, что в этот же момент происходит с конкурентами и рынком в целом.
Именно здесь бенчмаркинг становится особенно важным: он позволяет увидеть не просто свои показатели, а своё реальное положение на рынке — где отель опережает конкурентов, где теряет позиции и где есть потенциал для роста.
Когда 100% — не цель: Компсет для небольших отелей в бенчмаркинге
24.08.2026
240
Бенчмаркинг как инструмент управления стратегией отеля : Колонка Нины Новиковой
11.08.2026
289
Самая одинокая должность в отеле: авторская колонка Татьяны Ильченко
30.07.2026
338
Практический чек-лист от Егора Касьяненко: как работать на замедляющемся рынке
21.07.2026
581

Оставьте заявку на сотрудничество с HOTEL ADVISORS
Мы ответим на все ваши вопросы, будем рады быть полезными в создании эффективной системы управления доходами вашего отеля.


